
Desde 2023, foram lançados nada menos que nove programas de renegociação de dívidas. Poderia parecer que são soluções reais para o alto endividamento das famílias. Mas é justamente a recorrência que levanta dúvidas sobre sua efetividade: se funcionassem, não seria preciso repeti-los com tanta frequência.
Vale relembrar. O Desenrola Brasil, que renegociou R$ 53 bilhões em dívidas de 15 milhões de pessoas físicas, foi seguido pelo Desenrola Fies, para dívidas estudantis, pelo Desenrola Pequenos Negócios e pelo Desenrola Agências Reguladoras, para débitos com agências, fundações e autarquias.
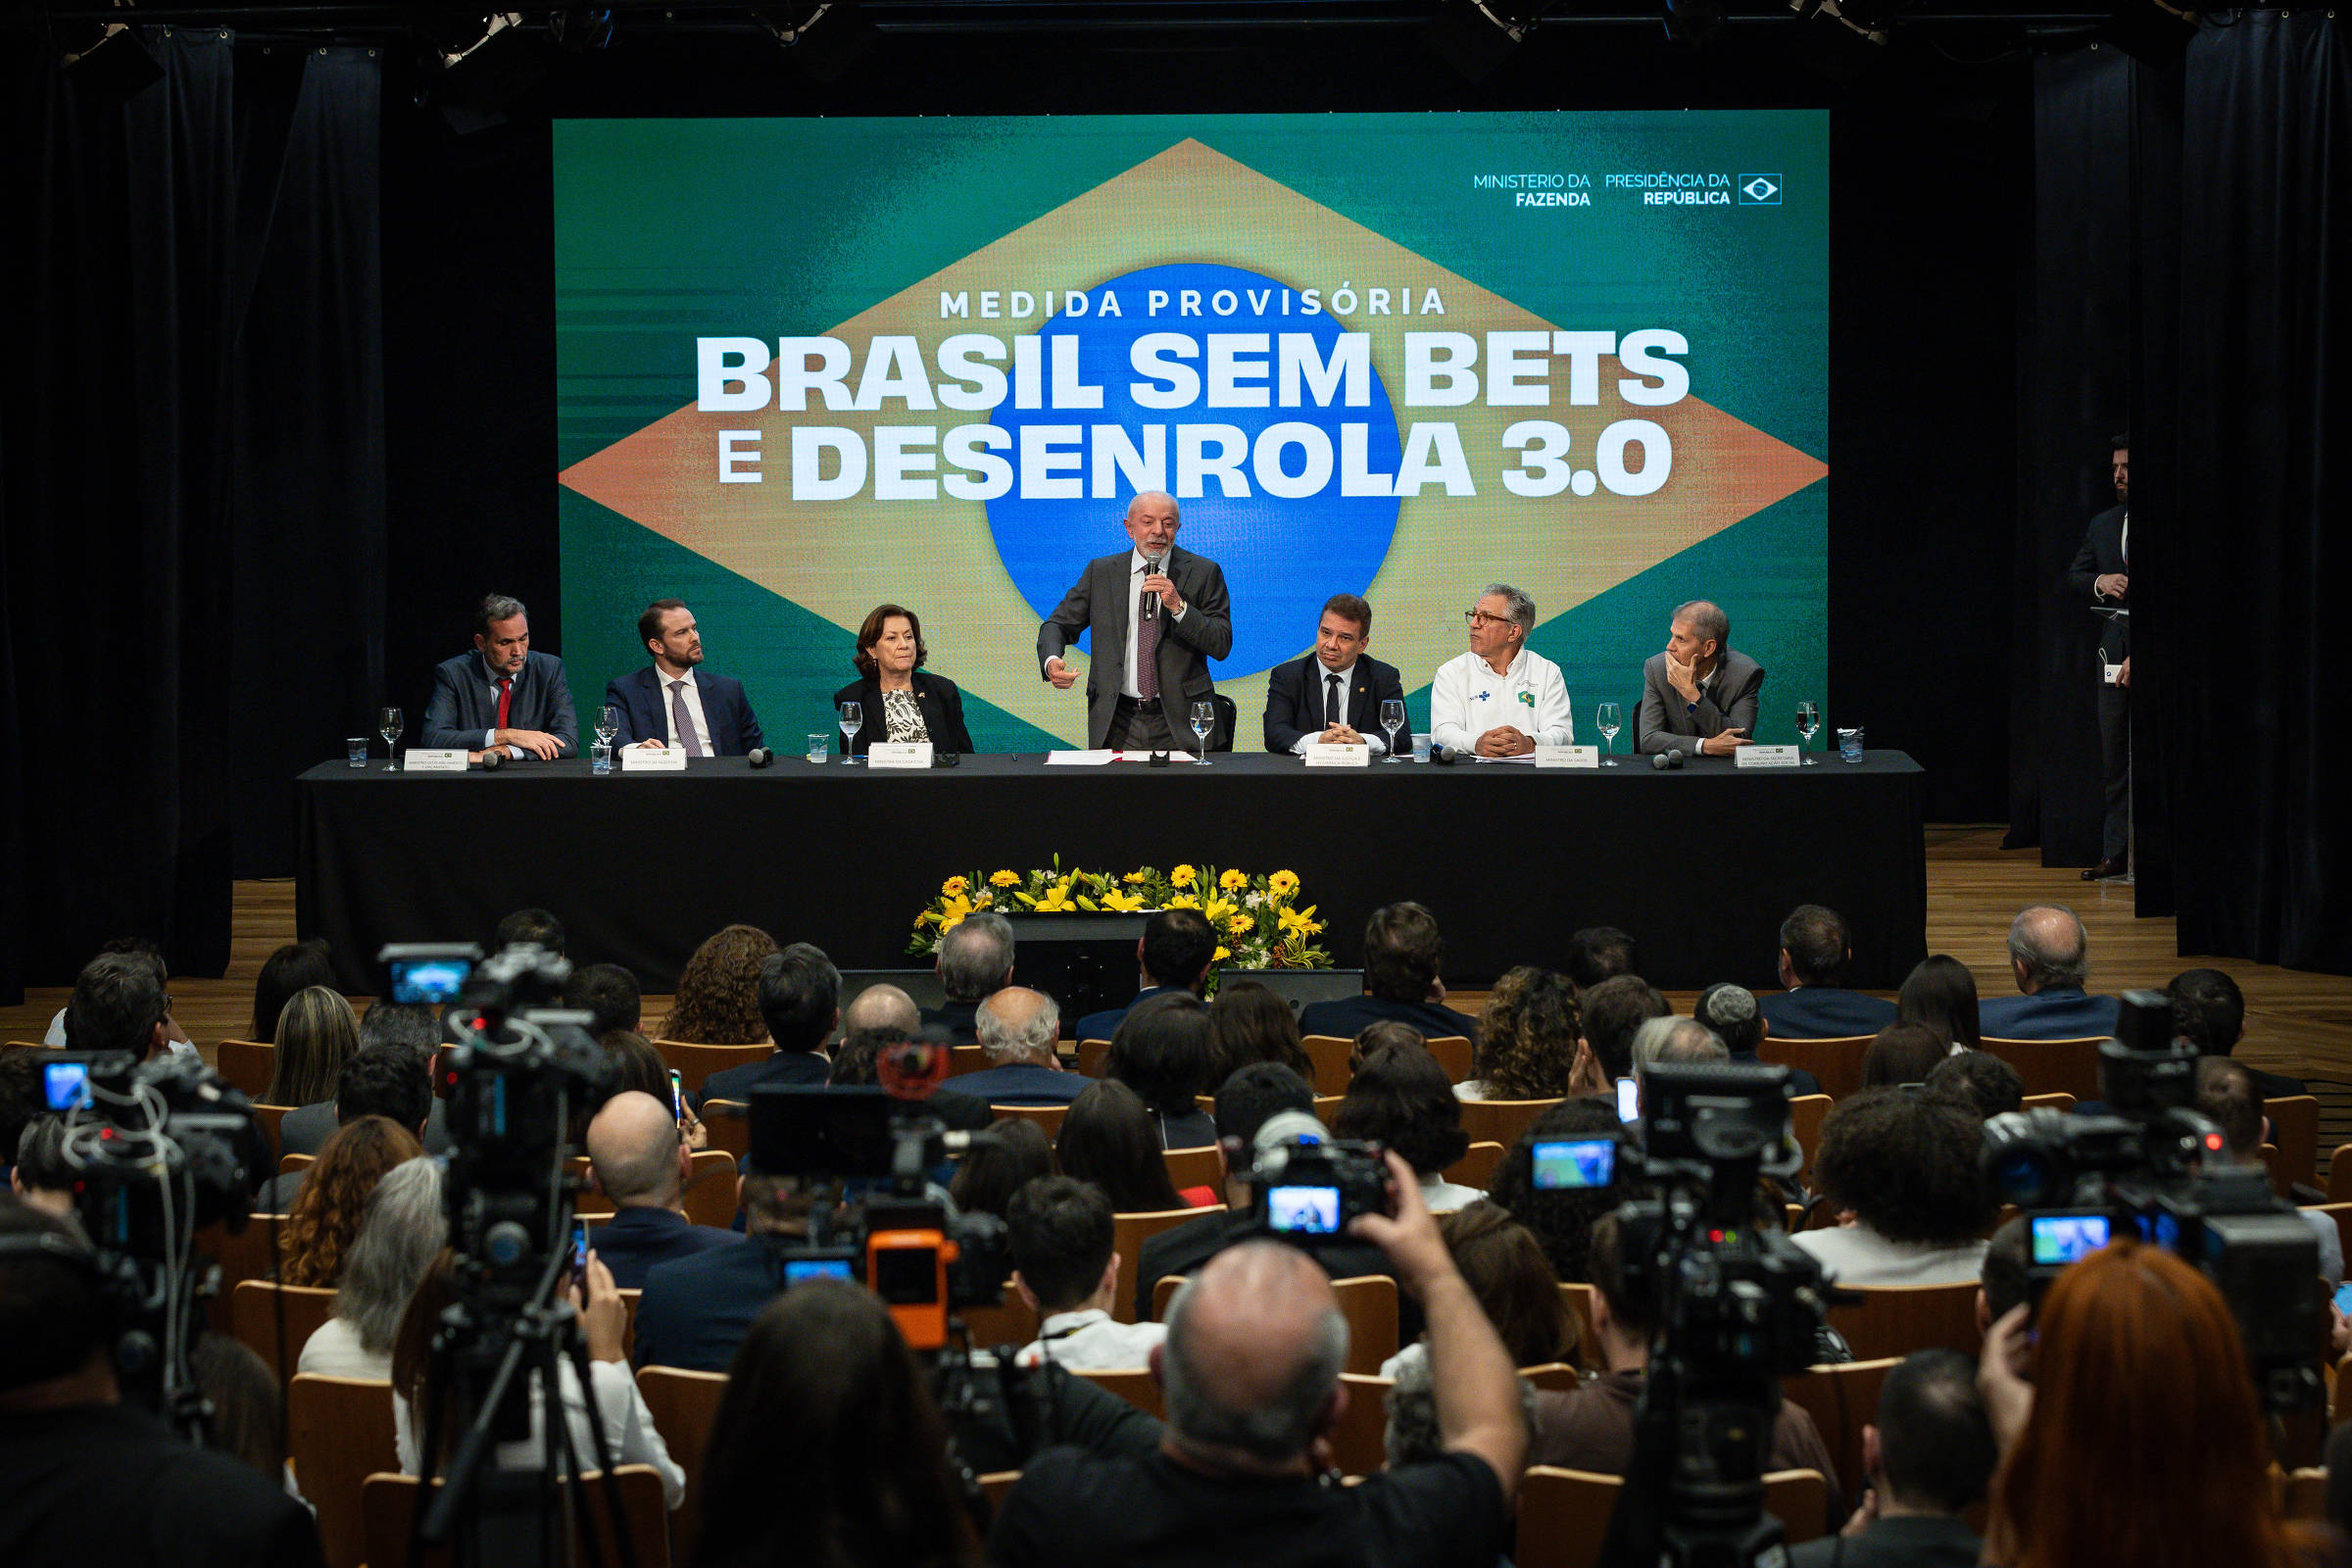
Em 2025, veio o Desenrola Rural. Só em 2026, foram mais quatro: o Desenrola 2.0, que ampliou a faixa de renda e as dívidas contempladas; o Desenrola Adimplentes; o Desenrola MEI; o Desenrola 3.0, no qual a União passa a comprar dívidas dos bancos com desconto mínimo de 90%, a um custo de até R$ 15 bilhões.
Há, de fato, benefícios em renegociar as dívidas de quem está sob estresse financeiro. Nos Estados Unidos, devedores beneficiados pela proteção da lei de falências tiveram, nos cinco anos seguintes, rendimentos 25% maiores, taxa de emprego quase sete pontos percentuais mais alta e mortalidade 30% menor que aqueles que tiveram o pedido negado. Na Dinamarca, o alívio de dívidas elevou renda, emprego e patrimônio por mais de 25 anos —dois terços do ganho de renda vêm de pessoas que voltaram a trabalhar. Quando a dívida se torna impagável, ela desestimula o trabalho; o alívio rompe esse ciclo.
Mas há uma diferença importante entre essas experiências e o que se tem feito no Brasil. Nos Estados Unidos e na Dinamarca, o alívio é um instrumento permanente, com critérios definidos previamente e concedido caso a caso a quem comprova não conseguir pagar. Perdões ou renegociações de dívidas mais abrangentes também podem ser desejáveis, mas apenas quando um choque atinge toda a economia ao mesmo tempo —uma pandemia, uma seca, uma crise financeira. Nessas situações, ninguém pode ser responsabilizado individualmente pela incapacidade de pagar, e a renegociação funciona como um seguro que os contratos de crédito não oferecem.
O ponto crucial, portanto, é que programas de renegociação sigam regras objetivas e pré-estabelecidas ou estejam atrelados a choques excepcionais. Quando se tornam recorrentes e desvinculados do ciclo econômico —como no caso de programas lançados com desemprego historicamente baixo e em pleno ano eleitoral—, perdem essa justificativa. Passam a ser apenas transferências de recursos que oneram o Orçamento e alteram os incentivos de devedores e credores.
Essas consequências são bem conhecidas. Programas que oferecem condições melhores a quem está inadimplente premiam a inadimplência. Quando apenas quem está em atraso tem acesso à renegociação mais favorável, é razoável deixar de pagar deliberadamente para se tornar elegível —mesmo quem tem condições de pagar. E, quando os perdões se repetem, o efeito se amplia: os devedores passam a esperar o próximo programa, assim como também mais pessoas passam a contrair mais crédito, e em modalidades mais caras. A inadimplência volta a subir, e os credores passam a emprestar mais e com menos cuidado. O benefício se concentra em quem não precisava dele, e o custo recai sobre os bons pagadores e sobre o acesso ao crédito.
Há também um custo de oportunidade evidente. Os recursos públicos usados para garantir e comprar dívidas privadas —muitas já dadas como perdidas pelos próprios bancos— poderiam financiar políticas de efeito mais duradouro.
Renegociar dívidas pode ajudar quem está em dificuldade. Renegociá-las sempre ensina que vale a pena não pagar, mesmo quando se pode.
Colunas
Receba no seu email uma seleção de colunas da Folha
Fonte ==> Folha SP


